immoGenio
Schadensregulierung nach Wasserschaden: Workflow, Sachverständige und Kostenträger-Abgrenzung
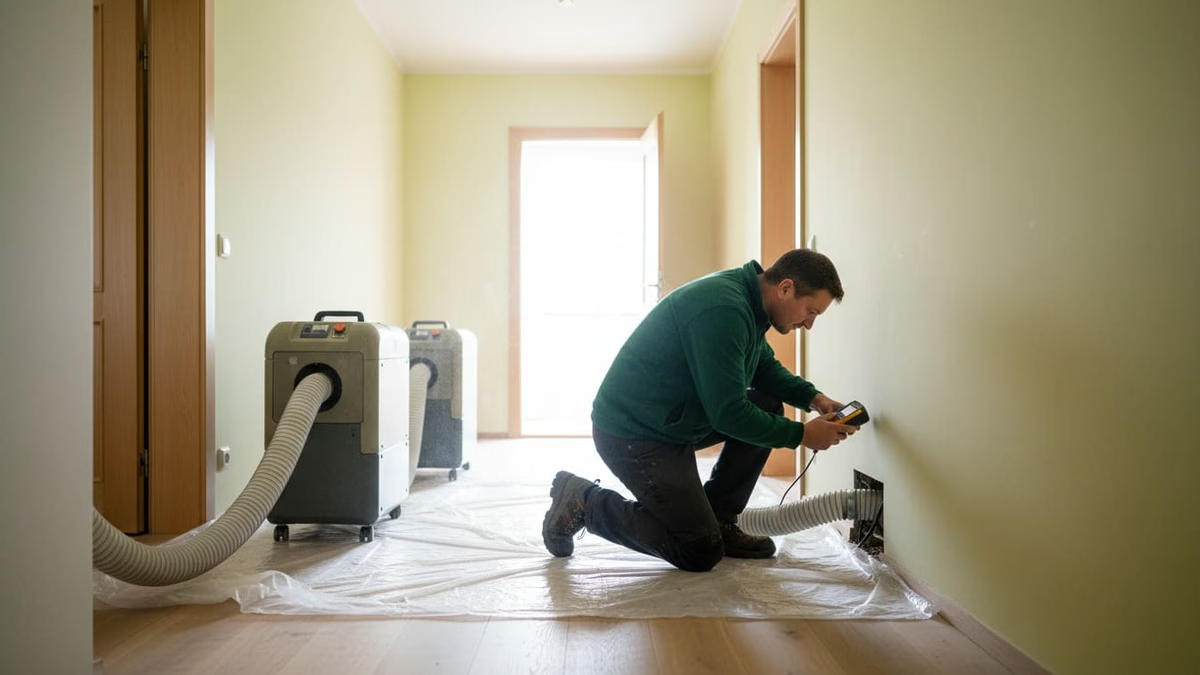
Es ist 02:47 Uhr, ein Mittwoch im Februar. Im dritten Obergeschoss einer Acht-Parteien-Wohnanlage in der Schillerstraße reißt eine Kaltwasser-Steigleitung im Wandschacht hinter dem Bad. Bis der Notdienst um 04:15 Uhr den Hauptabsperrhahn im Keller schließt, hat sich das Wasser durch zwei Geschossdecken nach unten gefressen. Drei Wohnungen sind betroffen, eine davon bewohnt, zwei vermietet. Der Verwalter wird gegen 03:30 Uhr per Notfall-Telefon geweckt und steht zwei Stunden später mit nassen Schuhen im Treppenhaus.
Solche Nächte gehören zum Berufsalltag jedes Verwalters. Was in den nächsten 72 Stunden geschieht, entscheidet darüber, ob die Schadensregulierung sauber durchläuft, ob die Gebäudeversicherung vollständig zahlt und ob die Mieter rasch wieder in trockene Räume zurückkehren. Dieser Artikel beschreibt den vollständigen Workflow vom ersten Anruf bis zur Schlussabrechnung mit dem Versicherer und grenzt die drei zentralen Kostenträger sauber voneinander ab: Wohngebäudeversicherung, Hausratversicherung des Nutzers und Privathaftpflicht des Verursachers.
Sofortmaßnahmen: Wasser sperren, Strom abschalten, Notfall-Handwerker rufen
Die ersten 30 Minuten am Schadenort gehören der Gefahrenabwehr, nicht der Dokumentation. § 82 VVG verpflichtet den Versicherungsnehmer zur Schadensminderung; konkret bedeutet das in der Reihenfolge ihrer Dringlichkeit: Wasserzufluss stoppen, Strom in den durchfeuchteten Bereichen abschalten, Personen aus akut gefährdeten Räumen führen und Möbel sowie Bodenbeläge aus der Wasserlache retten, soweit das ohne Eigengefährdung möglich ist.
Der Hauptabsperrhahn liegt in den meisten Wohnanlagen im Keller-Hausanschlussraum. Verwalter sollten in jedem Objekt eine bebilderte Notfall-Karte mit Standort des Hauptabsperrhahns, der Zählerschränke und der Strangabsperrventile pflegen, damit ein Notdienst-Handwerker auch ohne Ortskenntnis innerhalb von 15 Minuten den Zufluss stoppen kann. Diese Karte gehört in den Notfall-Ordner und in das digitale Notfall-Modul der Verwaltungssoftware.
Ebenso vorab festzulegen ist der Meldeweg der Bewohner. Für die Nacht bleibt die Notdienstnummer im Treppenhaus unverzichtbar. Daneben hat sich der QR-Aushang bewährt, über den Mieter ohne Konto mit Foto, Ort und Dringlichkeit melden: Die Meldung kommt mit Uhrzeit bei der Verwaltung an, und die ersten Bilder des Schadens liegen vor, bevor jemand vor Ort ist. Die Schadensmeldung per QR-Aushang von immoGenio ist für Hausverwaltungen und Dienstleister kostenlos.
Die Stromabschaltung erfolgt selektiv über die Sicherungsautomaten der betroffenen Wohnungen, nicht zwingend über den Hauptschalter. Solange Wasser an stromführenden Leitungen oder Steckdosen steht, besteht Lebensgefahr; in diesen Fällen handelt der Verwalter im Rahmen der Notgeschäftsführung nach § 27 Abs. 1 WEG und beauftragt sofort einen Elektriker zur Freischaltung. Details zur rechtlichen Absicherung dieses Eingriffs liefert der Beitrag zur Notgeschäftsführung nach § 27 WEG.
Parallel beauftragt der Verwalter den Notfall-Handwerker. Praxistauglich ist eine Rahmenvereinbarung mit einem örtlichen Sanitärbetrieb, der 24/7-Bereitschaft anbietet und gegen pauschale Anfahrtskosten innerhalb von 60 Minuten vor Ort ist. Der erste Handwerkereinsatz beschränkt sich auf das Provisorium: Leitung abklemmen, defektes Rohrstück freilegen, Wasserdruck wiederherstellen, soweit der Strang dauerhaft absperrbar ist. Die endgültige Reparatur folgt nach Freigabe durch den Versicherer. Hintergrund zur Sanitärtechnik und zu typischen Schwachstellen bietet der Beitrag zur Sanitärinstallation und zum Trinkwasserschutz.
Bereits in dieser Phase beginnt die Foto-Dokumentation. Der Verwalter oder der Notfall-Handwerker fotografiert die Schadensstelle in mehreren Perspektiven, das durchfeuchtete Material, die sichtbare Wassermenge sowie die betroffenen Räume in den unteren Geschossen. Zeitstempel und Geolokalisierung der Smartphone-Kamera sollten aktiviert sein. Diese Fotos sind später die Grundlage der Schadenmeldung und im Streitfall der Nachweis der Schadensminderungsbemühungen.
Schadensmeldung an den Versicherer: GDV-BiPro, Fristen, Foto-Dokumentation
Die Anzeigepflicht nach § 30 VVG verlangt eine unverzügliche Meldung des Versicherungsfalls. „Unverzüglich” bedeutet ohne schuldhaftes Zögern, in der Verwalter-Praxis spätestens innerhalb von drei Werktagen. Eine spätere Meldung gefährdet den Versicherungsschutz, weil der Versicherer den Verlust der Möglichkeit zur eigenen Schadensaufnahme als Obliegenheitsverletzung wertet.
Moderne Verwaltungen melden den Schaden nicht mehr per Fax oder E-Mail-Anhang, sondern über die standardisierte BiPro-Schnittstelle des Gesamtverbandes der Deutschen Versicherungswirtschaft. Über BiPro 503 wird die strukturierte Schadenmeldung als XML-Datensatz direkt aus der Verwaltungssoftware an den Versicherer übermittelt, inklusive Versicherungsscheinnummer, Schadendatum, Schadensart, Schadensort und Foto-Anlagen. Der Versicherer quittiert mit einer Schadennummer, die ab diesem Moment in jeder Kommunikation zu führen ist. Die technische Funktionsweise und der konkrete XML-Aufbau sind im Beitrag zur GDV-BiPro-Schadensmeldung beschrieben.
In der ersten Woche nach dem Schaden komplettiert der Verwalter die Foto-Dokumentation. Zielwert ist eine Bildersammlung mit mindestens 30 bis 50 Aufnahmen pro betroffener Wohneinheit, geordnet nach Räumen und mit jeweils einer Übersichts-, einer Detail- und einer Schadensbild-Perspektive. Dazu gehören Aufnahmen der freigelegten Rohrbruchstelle, der durchfeuchteten Estrichflächen, sichtbarer Schimmelansätze nach 48 bis 72 Stunden, beschädigter Bodenbeläge sowie der Hausrat-Schäden in jeder Wohnung getrennt.
Die Fotodokumentation wird durch ein schriftliches Schadensprotokoll ergänzt. Das Protokoll hält fest: Zeitpunkt der Schadensentdeckung, Zeitpunkt der Wasserabsperrung, Name und Auftragsnummer des Notfall-Handwerkers, Inhalt des ersten Telefonats mit dem Versicherer, Liste der betroffenen Wohnungen mit Wohnungsnummern und Eigentümernamen sowie die ersten getroffenen Maßnahmen. Dieses Protokoll ist später Grundlage des Sachverständigengutachtens und kann im Streitfall vor Gericht als Urkundenbeweis dienen.
Zu beachten ist die Abgrenzung zwischen Schaden am gemeinschaftlichen Eigentum und Schaden am Sondereigentum. Die verbundene Wohngebäudeversicherung der GdWE umfasst zwar regelmäßig beide Bereiche, doch jeder Sondereigentümer ist nur Mitversicherter. Bei Schäden in Sondereigentum unterstützt der Verwalter den betroffenen Eigentümer ausschließlich, übernimmt aber nicht die selbständige Geltendmachung. Der Verwalter teilt dem Sondereigentümer die Versicherungsnummer, die Schadennummer und die Kontaktdaten des Sachbearbeiters mit; die eigentliche Anspruchsdurchsetzung bleibt Sache des Eigentümers. Vertiefend dazu der Artikel zur Wohngebäudeversicherung im Detail.
Sachverständige einschalten: Trocknungsplan und Kostenvoranschlag
Ab einer Schadenshöhe von etwa 15.000 bis 25.000 Euro beauftragt der Versicherer regelmäßig einen eigenen Sachverständigen, der den Schaden vor Ort begutachtet und ein Sanierungskonzept erstellt. Der Verwalter sollte parallel auf einer Beauftragung durch die GdWE bestehen, wenn die Schadenshöhe unklar ist oder wenn Streit über die Schadensursache absehbar wird – etwa bei der Frage, ob ein versicherter Bruchschaden oder ein nicht versicherter Schaden aus einer undichten Silikonfuge vorliegt. Bei letzterem gelten die jeweiligen Klauseln des Versicherers, die in den vergangenen Jahren häufig nachgebessert wurden.
Der Sachverständige erstellt in der Regel innerhalb von fünf bis zehn Werktagen den Trocknungsplan. Dieser enthält:
- Die Trocknungsmethode (Adsorptionstrocknung, Kondensationstrocknung oder Kombination)
- Die Anzahl, Position und Laufzeit der Trocknungsgeräte
- Den Strombedarf in kWh pro Tag, der dem betroffenen Nutzer später vom Versicherer erstattet wird
- Die geschätzte Trocknungsdauer (typisch vier bis acht Wochen bei mittelschweren Schäden)
- Den Sanierungsumfang nach Abschluss der Trocknung (Estrichaustausch, Putzerneuerung, Bodenbeläge, Malerarbeiten)
- Eine grobe Kostenschätzung als Grundlage für die Schadenreservierung beim Versicherer
Der Trocknungsplan ist die Basis des Kostenvoranschlags der ausführenden Sanierungsfirma. Der Verwalter holt mindestens zwei vergleichbare Kostenvoranschläge ein, soweit die Schadenhöhe das rechtfertigt; bei Eilbedürftigkeit reicht ein Kostenvoranschlag, sofern der Versicherer dem zustimmt. Erst nach schriftlicher Kostenzusage des Versicherers wird der Sanierungsauftrag erteilt. Eine vorzeitige Beauftragung ohne Freigabe ist nur in akut gefahrgeneigten Konstellationen zulässig, etwa wenn ohne sofortige Trocknung Schimmelbildung droht, die den Schadenumfang erheblich vergrößert.
Der Sachverständige dokumentiert während der Trocknung den Fortschritt durch wöchentliche Feuchtigkeitsmessungen mit kalibrierten Messgeräten. Diese Protokolle gehen in die Schadenakte des Versicherers ein und sind die Grundlage für die Feststellung des Trocknungsabschlusses. Eine zu früh beendete Trocknung führt zu Folgeschäden, eine zu lange Trocknung verursacht unnötige Stromkosten – beides ist haftungsrelevant für den Verwalter, wenn er die Empfehlungen des Sachverständigen nicht umsetzt oder eigenmächtig abkürzt.
Kostenträger-Abgrenzung: Wohngebäude, Hausrat, Privathaftpflicht
Die wirtschaftlich entscheidende Frage in jedem Wasserschaden lautet: Wer zahlt was? Drei Versicherungen kommen in Betracht, und die Abgrenzung folgt klaren rechtlichen Linien.
Die Wohngebäudeversicherung der GdWE trägt die Schäden am gemeinschaftlichen Eigentum sowie am mitversicherten Sondereigentum, soweit es sich um fest mit dem Gebäude verbundene Bestandteile handelt. Dazu zählen Putz, Estrich, Bodenbeläge, soweit sie als Gebäudebestandteil gelten (verklebte Parkettböden, verklebte Fliesen, fest verlegte Teppichböden), Wand- und Deckenflächen, eingebaute Sanitärobjekte, fest installierte Küchen, Heizungsinstallation. Die VGB 2024 als aktueller Branchenstandard regeln den Umfang im Detail; jeder konkrete Vertrag kann abweichen.
Die Hausratversicherung des Nutzers – Eigentümerselbstnutzer oder Mieter – trägt die Schäden am beweglichen Hausrat. Dazu zählen Möbel, Kleidung, Teppiche, Elektronik, Bücher, Hausgeräte, die nicht fest eingebaut sind. Der Verwalter muss die Nutzer der betroffenen Wohnungen aktiv darauf hinweisen, dass diese ihre eigene Hausratversicherung über den Schaden informieren müssen. Geschieht das nicht, drohen den Nutzern Leistungskürzungen wegen verspäteter Anzeige. Eine Standard-Praxis: Der Verwalter übergibt mit dem Schadenformular der Wohngebäudeversicherung gleich einen vorbereiteten Hinweis-Brief an jeden betroffenen Nutzer. Die Sicht der betroffenen Mieter — Pflichten in den ersten Stunden, Mietminderung, Hotelkosten — beschreibt der Beitrag zum Wasserschaden in der Mietwohnung.
Die Privathaftpflichtversicherung des Verursachers kommt ins Spiel, wenn ein Nutzer den Schaden schuldhaft verursacht hat. Klassisches Beispiel: Der Bewohner im dritten Obergeschoss hat eine Waschmaschine angeschlossen, der Zulaufschlauch löst sich und das Wasser dringt nach unten. Der Verursacher haftet nach § 280 BGB (Pflichtverletzung aus dem Schuldverhältnis) oder § 823 BGB (deliktische Haftung) gegenüber den geschädigten Nachbarn. Seine Privathaftpflicht reguliert den Hausratschaden und gegebenenfalls Hotelkosten der unten wohnenden Mieter. Wichtig: Die Wohngebäudeversicherung der GdWE leistet zunächst trotzdem für die Gebäudeschäden, geht aber nach § 86 VVG mit dem Forderungsübergang in die Rolle des Geschädigten ein und nimmt anschließend Regress beim Verursacher beziehungsweise dessen Privathaftpflicht. Der Verwalter dokumentiert die Verursachung sauber, sammelt Indizien (Position der Waschmaschine, sichtbare Schlauchspuren, Zeugenaussagen der Nachbarn) und reicht diese mit der Schadenmeldung an die Wohngebäudeversicherung ein, damit der Regress technisch sauber laufen kann.
In der Praxis kommt eine vierte Kategorie hinzu: Mietausfall. Wenn vermietete Wohnungen für mehrere Wochen unbewohnbar sind, ist der Mieter zur Mietminderung berechtigt – bei vollständiger Unbewohnbarkeit auf null. Den entgangenen Mietzins erstattet bei vielen Wohngebäudeversicherungsverträgen die Mietverlust-Klausel, üblicherweise für 12 bis 24 Monate. Der Verwalter dokumentiert die Mietverhältnisse, die mietvertraglich vereinbarte Miete sowie das Datum der Unbewohnbarkeit und das Datum der Wiederbewohnbarkeit nach Sanierungsabschluss.
Folgenarbeiten: Trocknung, Sanierung, Auszug der Mieter
Die Trocknungsphase dauert in der Praxis vier bis acht Wochen, abhängig von der Schadenstiefe, der Estrichkonstruktion und der Außentemperatur. Bei Dämmestrich mit Trittschalldämmung sind acht bis zwölf Wochen keine Seltenheit, weil das Wasser sich kapillar weit ausbreitet. Während der Trocknung laufen die Adsorptionsgeräte 24 Stunden am Tag mit erheblichem Lärm- und Wärmeentwicklung. Ein Verbleib der Mieter in der betroffenen Wohnung ist meist nicht zumutbar.
Der Verwalter klärt mit dem Versicherer frühzeitig, ob und in welchem Umfang Hotel- oder Ersatzwohnungskosten übernommen werden. Üblich sind Tagessätze zwischen 80 und 150 Euro pro Person, bei Familien entsprechend höher. Die Mieter erhalten eine schriftliche Bestätigung der GdWE, dass die Wohnung wegen Wasserschaden unbewohnbar ist, und reichen Hotel-Rechnungen über den Vermieter beim Versicherer ein. Bei längeren Trocknungszeiten ab vier Wochen empfiehlt sich eine möblierte Ersatzwohnung, die häufig kostengünstiger ist als Hotel.
Die Sanierungsphase beginnt nach Abschluss der Trocknung und nach schriftlicher Feststellung der Trocknungsfertigkeit durch den Sachverständigen. In dieser Phase werden Estrichflächen wiederhergestellt, Putzflächen erneuert, Bodenbeläge verlegt, Wände gestrichen und Sanitärobjekte wieder angeschlossen. Die Bauleitung übernimmt entweder der Verwalter selbst (gegen gesondertes Bauleitungshonorar nach §§ 2 und 3 WoEigV) oder ein externer Architekt. Bei umfangreichen Sanierungen über 50.000 Euro sollte eine externe Bauleitung beauftragt werden, weil der Verwalter sonst Gefahr läuft, in eine Haftungsfalle aus Doppelrolle zu geraten.
Vor der finalen Abnahme erfolgt eine Nachmessung der Restfeuchte. Ist die Sanierung abgeschlossen, dokumentiert der Verwalter den Zustand fotografisch und reicht die Schlussabrechnung beim Versicherer ein. Diese enthält alle Handwerkerrechnungen, den Trocknungsbericht, das Sachverständigenhonorar, gegebenenfalls Hotelkosten und Mietausfall sowie die Bauleitungskosten. Der Versicherer zahlt nach Prüfung in der Regel innerhalb von zwei bis vier Wochen den verbleibenden Restbetrag aus, soweit nicht bereits Abschläge geflossen sind.
In der Schlussphase werden die Mieter über die Wiederbewohnbarkeit informiert, gegebenenfalls erfolgt eine gemeinsame Wohnungsbegehung. Die Mietminderung endet mit dem Tag der Wiederbewohnbarkeit; eine schriftliche Bestätigung an Vermieter und Mieter beendet die mietrechtliche Sondersituation. Parallel schließt der Verwalter den Schadenfall in der Verwaltungssoftware und legt die vollständige Schadenakte digital und nach den Aufbewahrungsfristen ab – mindestens zehn Jahre, weil bei Folgeschäden auch Jahre später noch auf die Dokumentation zurückgegriffen werden muss.
Take-aways
- Sofortmaßnahmen folgen der Reihenfolge: Wasser sperren, Strom freischalten, Personen sichern, Notfall-Handwerker rufen, dokumentieren. § 82 VVG verlangt aktive Schadensminderung.
- Die Anzeigepflicht nach § 30 VVG ist „unverzüglich”, in der Praxis innerhalb von drei Werktagen. BiPro 503 ist der digitale Standardweg, eine vollständige Foto-Dokumentation entsteht innerhalb der ersten Woche.
- Sachverständige liefern Trocknungsplan, Sanierungsumfang und Kostenschätzung. Sanierungsaufträge folgen erst nach schriftlicher Freigabe durch den Versicherer.
- Kostenträger sauber trennen: Wohngebäudeversicherung für Gebäudebestandteile, Hausratversicherung des Nutzers für Möbel und bewegliche Sachen, Privathaftpflicht des Verursachers für deliktisch verursachte Schäden mit Regress nach § 86 VVG.
- Trocknung dauert in der Regel vier bis acht Wochen. Während dieser Zeit klären Verwalter Hotel- oder Ersatzwohnungskosten und dokumentieren Mietausfall für die Mietverlust-Klausel.
- Bei Sondereigentumsschäden bleibt der Sondereigentümer Anspruchsinhaber; der Verwalter unterstützt mit Daten, übernimmt aber nicht die eigenständige Geltendmachung.
Fragen zur Schadensregulierung nach Wasserschaden? Erreichbar unter info@immogenio.de.